Sie sind hier
Vater Value Investin Benjamin Graham
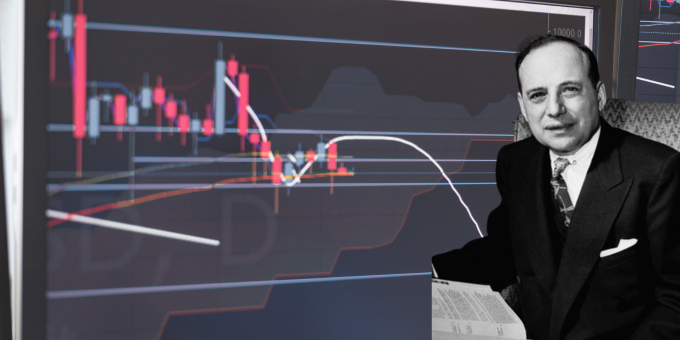
Benjamin Graham gehört zu den bedeutendsten Persönlichkeiten der Börsengeschichte. Der amerikanische Investor, Wirtschaftswissenschaftler, Fondsmanager und Buchautor gilt als Begründer des modernen Value Investing und als einer der wichtigsten Wegbereiter der fundamentalen Aktienanalyse. Seine Investmentphilosophie beeinflusste Generationen von Anlegern und bildet bis heute eine wesentliche Grundlage für die Bewertung von Unternehmen und Wertpapieren.
Besonders bekannt wurde Benjamin Graham durch seine Bücher Security Analysis und The Intelligent Investor. In diesen Werken entwickelte er Prinzipien, mit denen Anleger den wirtschaftlichen Wert eines Unternehmens untersuchen und attraktive Investments von spekulativen Marktbewegungen unterscheiden können.
Sein bekanntester Schüler war Warren Buffett, der Graham wiederholt als einen seiner wichtigsten Lehrer bezeichnete. Buffett übernahm zahlreiche Grundgedanken seines Mentors und entwickelte daraus eine eigene langfristige Investmentstrategie.
Im Mittelpunkt von Grahams Philosophie steht eine einfache, aber entscheidende Überlegung: Der Preis einer Aktie und der tatsächliche wirtschaftliche Wert eines Unternehmens sind nicht zwangsläufig identisch.
Während die Börsenkurse kurzfristig durch Erwartungen, Emotionen und Marktstimmungen beeinflusst werden können, orientiert sich der innere Wert eines Unternehmens an dessen wirtschaftlicher Substanz und zukünftiger Ertragskraft.
Graham entwickelte deshalb einen systematischen Investmentansatz, bei dem die sorgfältige Analyse von Unternehmensdaten, eine konservative Bewertung und ein ausreichender Sicherheitsspielraum im Mittelpunkt stehen.
Mit Konzepten wie der Margin of Safety, dem Intrinsic Value und der berühmten Figur Mr. Market schuf er Grundlagen, die auch Jahrzehnte nach seinem Tod eine wichtige Rolle in der modernen Aktienanlage spielen.
Benjamin Grahams Lebenslauf – Vom Einwandererkind zur Wall-Street-Legende
Benjamin Graham wurde am 9. Mai 1894 in London geboren. Sein ursprünglicher Familienname lautete Grossbaum. Noch während seiner Kindheit wanderte seine Familie in die Vereinigten Staaten aus und ließ sich in New York nieder.
Nach dem frühen Tod seines Vaters geriet die Familie in finanzielle Schwierigkeiten. Diese Erfahrungen prägten Grahams späteres Verhältnis zu Geld, finanzieller Sicherheit und wirtschaftlichen Risiken.
Schon in jungen Jahren zeigte er außergewöhnliche akademische Fähigkeiten.
Er studierte an der Columbia University und schloss sein Studium 1914 mit hervorragenden Leistungen ab.
Obwohl ihm eine akademische Laufbahn offenstand, entschied er sich für die Finanzbranche.
Seine berufliche Karriere begann bei der Wall-Street-Firma Newburger, Henderson & Loeb, wo er zunächst verschiedene Aufgaben übernahm und sich zunehmend mit der Analyse von Wertpapieren beschäftigte.
In dieser Zeit entwickelte Graham ein besonderes Interesse an der Frage, wie sich der wirtschaftliche Wert von Unternehmen möglichst objektiv bestimmen lässt.
Während viele Anleger ihre Entscheidungen auf Marktgerüchte, Kursbewegungen oder persönliche Einschätzungen stützten, suchte Graham nach nachvollziehbaren Bewertungsmethoden.
Er untersuchte Bilanzen, Unternehmensgewinne, Vermögenswerte und finanzielle Verpflichtungen.
Diese analytische Herangehensweise wurde zur Grundlage seiner späteren Investmentphilosophie.
Benjamin Graham und seine Karriere an der Wall Street
In den 1920er-Jahren entwickelte sich Benjamin Graham zu einem angesehenen Wertpapieranalysten und professionellen Investor.
Er erkannte, dass die Finanzmärkte immer wieder Situationen hervorbringen, in denen der Börsenkurs eines Unternehmens erheblich von dessen wirtschaftlichem Wert abweicht.
Besonders interessierten ihn Unternehmen, deren Aktien zu einem Preis gehandelt wurden, der durch die vorhandenen Vermögenswerte oder die nachhaltige Ertragskraft nicht vollständig gerechtfertigt erschien.
Graham begann deshalb, gezielt nach unterbewerteten Wertpapieren zu suchen.
Dabei konzentrierte er sich nicht ausschließlich auf Aktien. Auch Anleihen, Vorzugsaktien und besondere Unternehmenssituationen gehörten zu seinen Untersuchungsgebieten.
1926 gründete er gemeinsam mit Jerome Newman die Investmentgesellschaft Graham-Newman Corporation.
Das Unternehmen entwickelte sich zu einem wichtigen praktischen Anwendungsfeld seiner Investmentprinzipien.
Graham und Newman analysierten Wertpapiere systematisch und suchten nach Investments, bei denen das Verhältnis zwischen möglichem Ertrag und eingegangenem Risiko besonders attraktiv erschien.
Dabei setzten sie unter anderem auf unterbewertete Aktien, Arbitragemöglichkeiten und besondere Unternehmenssituationen.
Die Erfahrungen aus dieser Zeit beeinflussten Grahams spätere Veröffentlichungen maßgeblich.
Benjamin Graham und der Börsencrash 1929 – Die Bedeutung des Kapitalerhalts
Der Börsencrash von 1929 und die anschließende Weltwirtschaftskrise gehörten zu den prägendsten Erfahrungen in Benjamin Grahams Karriere.
Während der 1920er-Jahre waren die amerikanischen Aktienmärkte stark gestiegen. Zahlreiche Anleger spekulierten auf weitere Kursgewinne und nutzten teilweise erhebliche Kreditfinanzierungen.
Als die Kurse 1929 einbrachen, verloren viele Investoren große Teile ihres Vermögens.
Auch Graham blieb von dieser Entwicklung nicht verschont.
Seine Investmentgesellschaft erlitt während der anschließenden Krise erhebliche Verluste. Besonders die schwierigen Marktbedingungen der frühen 1930er-Jahre verdeutlichten ihm die Risiken einer zu optimistischen Bewertung und einer unzureichenden finanziellen Absicherung.
Diese Erfahrungen führten dazu, dass Graham den Kapitalerhalt und die Begrenzung möglicher Verluste noch stärker in den Mittelpunkt seiner Investmentphilosophie stellte.
Er erkannte, dass selbst vermeintlich günstige Wertpapiere erhebliche Kursverluste erleiden können, wenn sich die wirtschaftlichen Rahmenbedingungen drastisch verändern.
Daraus entwickelte sich eine seiner wichtigsten Überzeugungen:
Eine attraktive Investition sollte nicht nur ausreichende Gewinnchancen bieten, sondern auch einen möglichst großen Schutz gegenüber Fehleinschätzungen und unerwarteten Entwicklungen besitzen.
Dieses Prinzip wurde später unter dem Begriff Margin of Safety bekannt.
Benjamin Graham und die Entstehung des Value Investing
Benjamin Graham gilt als einer der wichtigsten Begründer des modernen Value Investing.
Bei dieser Investmentstrategie suchen Anleger nach Wertpapieren, deren Marktpreis unter ihrem geschätzten inneren Wert liegt.
Die grundlegende Idee besteht darin, dass der Aktienmarkt Unternehmen nicht jederzeit korrekt bewertet.
Kurzfristig können Angst, Euphorie, wirtschaftliche Nachrichten oder veränderte Erwartungen zu erheblichen Kursbewegungen führen.
Dadurch entstehen möglicherweise Situationen, in denen ein Unternehmen an der Börse günstiger bewertet wird, als es seine wirtschaftlichen Grundlagen rechtfertigen.
Graham versuchte, solche Situationen mithilfe einer systematischen Fundamentalanalyse zu identifizieren.
Dabei betrachtete er insbesondere:
-
Die Vermögenswerte eines Unternehmens
-
Die Höhe der finanziellen Verbindlichkeiten
-
Die Entwicklung der Unternehmensgewinne
-
Die Stabilität des Geschäftsmodells
-
Die Dividendenhistorie
-
Die finanzielle Widerstandsfähigkeit
-
Die Bewertung im Verhältnis zu Gewinn und Substanz
Entscheidend war für Graham, dass eine Aktie nicht allein deshalb attraktiv ist, weil ihr Kurs bereits stark gefallen ist.
Ein niedriger Aktienpreis kann auch Ausdruck tatsächlicher wirtschaftlicher Probleme sein.
Deshalb sollte jede Investition auf einer nachvollziehbaren Analyse beruhen.
Sein Ansatz verbindet eine konservative Bewertung mit dem Versuch, mögliche Verlustrisiken bereits vor dem Kauf zu berücksichtigen.
Benjamin Graham und die Margin of Safety – Der wichtigste Grundsatz seiner Investmentstrategie
Das bekannteste Konzept von Benjamin Graham ist die sogenannte Margin of Safety, auf Deutsch Sicherheitsmarge.
Sie beschreibt den Abstand zwischen dem geschätzten inneren Wert eines Unternehmens und dem tatsächlichen Kaufpreis seiner Aktie.
Die Grundidee ist einfach: Anleger sollten möglichst nicht den vollständigen geschätzten Wert eines Unternehmens bezahlen, sondern einen ausreichenden Sicherheitsabschlag verlangen.
Dadurch entsteht ein finanzieller Puffer gegenüber möglichen Bewertungsfehlern oder unerwarteten wirtschaftlichen Entwicklungen.
Ein vereinfachtes Beispiel verdeutlicht das Prinzip:
Beispiel: Benjamin Grahams Margin of Safety
Geschätzter innerer Wert
100 €
Aktueller Aktienkurs
70 €
Sicherheitsmarge
30 %
70 % Kaufpreis und 30 % rechnerische Sicherheitsmarge gegenüber dem geschätzten inneren Wert.
Hypothetisches Rechenbeispiel. Der innere Wert ist eine Schätzung und kann sich als falsch erweisen. Eine Sicherheitsmarge garantiert keinen Schutz vor Kursverlusten.
In diesem Beispiel beträgt der geschätzte innere Wert 100 Euro, während die Aktie für 70 Euro gekauft werden könnte.
Der Anleger würde somit einen rechnerischen Sicherheitsabschlag von 30 Prozent erhalten.
Sollte sich der tatsächliche Unternehmenswert als niedriger herausstellen als ursprünglich angenommen, könnte dieser Abschlag einen Teil des Bewertungsfehlers abfedern.
Allerdings bietet die Margin of Safety keinen vollständigen Schutz vor Verlusten.
Wenn sich das Geschäftsmodell dauerhaft verschlechtert oder die ursprüngliche Bewertung erheblich zu optimistisch war, kann auch eine scheinbar günstig gekaufte Aktie stark fallen.
Für Graham war die Sicherheitsmarge deshalb kein Versprechen auf sichere Gewinne, sondern ein grundlegendes Prinzip zur Begrenzung von Bewertungsrisiken.
Benjamin Graham und der innere Wert einer Aktie – Intrinsic Value verstehen
Ein weiterer zentraler Begriff in Benjamin Grahams Investmentphilosophie ist der sogenannte Intrinsic Value, also der innere Wert eines Unternehmens.
Dieser beschreibt den wirtschaftlichen Wert, der sich aus den fundamentalen Eigenschaften eines Unternehmens ableiten lässt.
Im Gegensatz zum aktuellen Börsenkurs wird der innere Wert nicht ausschließlich durch Angebot und Nachfrage am Aktienmarkt bestimmt.
Vielmehr berücksichtigt er wirtschaftliche Faktoren wie Vermögenswerte, Ertragskraft und zukünftige Entwicklungsmöglichkeiten.
Graham war sich bewusst, dass der innere Wert nicht auf den Cent genau bestimmt werden kann.
Unternehmensbewertungen hängen von zahlreichen Annahmen ab, die sich im Laufe der Zeit verändern können.
Deshalb versuchte er nicht, eine scheinbar exakte Bewertung zu berechnen.
Stattdessen suchte er nach Situationen, in denen eine Aktie auch unter konservativen Annahmen deutlich unterbewertet erschien.
Besonders wichtig war ihm, dass Anleger zwischen einer fundierten Bewertung und einer spekulativen Zukunftserwartung unterscheiden.
Ein Unternehmen kann beispielsweise hohe Wachstumschancen besitzen. Wenn diese Erwartungen jedoch bereits vollständig im Aktienkurs berücksichtigt sind, muss die Aktie nicht zwangsläufig attraktiv sein.
Der innere Wert bildet somit die Grundlage für die Entscheidung, ob ein Wertpapier mit einer ausreichenden Sicherheitsmarge erworben werden kann.
Benjamin Graham und Mr. Market – Warum Anleger nicht jeder Marktbewegung folgen sollten
Eine der bekanntesten Ideen von Benjamin Graham ist die Figur Mr. Market.
Graham verwendete dieses Gedankenexperiment in seinem Buch The Intelligent Investor, um die teilweise irrationalen Verhaltensweisen des Aktienmarktes zu erklären.
Mr. Market ist ein imaginärer Geschäftspartner, der einem Anleger jeden Tag einen Preis für dessen Unternehmensbeteiligung anbietet.
An manchen Tagen ist dieser Geschäftspartner besonders optimistisch und verlangt einen sehr hohen Preis.
An anderen Tagen ist er pessimistisch und wäre bereit, seine Beteiligung deutlich günstiger zu verkaufen.
Die wirtschaftliche Qualität des zugrunde liegenden Unternehmens muss sich dabei nicht entsprechend verändert haben.
Graham wollte damit verdeutlichen, dass Börsenkurse kurzfristig erheblich schwanken können, ohne dass sich der fundamentale Unternehmenswert im gleichen Umfang verändert.
Ein intelligenter Investor sollte deshalb nicht jede Kursbewegung als verbindliche Bewertung des Unternehmens betrachten.
Stattdessen kann er die Angebote von Mr. Market prüfen und selbst entscheiden, ob sie attraktiv sind.
Wenn eine Aktie deutlich unter ihrem geschätzten Wert gehandelt wird, könnte sich eine Kaufgelegenheit ergeben.
Ist sie dagegen stark überbewertet, kann Zurückhaltung sinnvoll sein.
Die zentrale Erkenntnis lautet: Der Markt soll dem Anleger Möglichkeiten bieten, aber nicht dessen Entscheidungen bestimmen.
Benjamin Graham und „The Intelligent Investor“ – Das Standardwerk des Value Investing
1949 veröffentlichte Benjamin Graham sein bekanntestes Buch The Intelligent Investor.
Das Werk gehört bis heute zu den einflussreichsten Büchern über langfristige Aktieninvestments.
Graham erläutert darin grundlegende Prinzipien der Wertpapieranalyse, der Portfoliostrukturierung und des Risikomanagements.
Besonders wichtig ist seine Unterscheidung zwischen Investieren und Spekulieren.
Ein Investor sollte seine Entscheidungen auf einer sorgfältigen Analyse wirtschaftlicher Fakten aufbauen.
Spekulative Entscheidungen beruhen dagegen häufig stärker auf Erwartungen über zukünftige Kursbewegungen.
Graham betrachtete Spekulation nicht grundsätzlich als illegitim, betonte jedoch, dass Anleger die damit verbundenen Risiken erkennen und klar von langfristigen Investments unterscheiden sollten.
Ein weiterer Schwerpunkt des Buches ist die Frage, wie Anleger mit emotionalen Marktbewegungen umgehen können.
Dabei entwickelte Graham die Figur Mr. Market und erläuterte die Bedeutung einer ausreichenden Sicherheitsmarge.
Warren Buffett bezeichnete The Intelligent Investor wiederholt als eines der wichtigsten Bücher über das Investieren.
Insbesondere die Kapitel über Mr. Market und die Margin of Safety prägten seine eigene Investmentphilosophie.
Benjamin Graham und „Security Analysis“ – Die Grundlage der modernen Wertpapieranalyse
Bereits 1934 veröffentlichte Benjamin Graham gemeinsam mit David Dodd das Buch Security Analysis.
Das Werk gilt als eines der wichtigsten Grundlagenbücher der fundamentalen Wertpapieranalyse.
Graham und Dodd entwickelten darin Methoden, mit denen Anleger den wirtschaftlichen Wert unterschiedlicher Wertpapiere systematisch untersuchen können.
Besonders wichtig waren die Analyse von Unternehmensbilanzen, die Bewertung von Anleihen und Aktien sowie die Unterscheidung zwischen wirtschaftlicher Substanz und spekulativen Erwartungen.
Das Buch entstand vor dem Hintergrund der Weltwirtschaftskrise und der erheblichen Verluste, die zahlreiche Anleger erlitten hatten.
Graham und Dodd wollten zeigen, dass Investmententscheidungen auf überprüfbaren wirtschaftlichen Fakten beruhen sollten.
Ihr Ansatz stellte damit einen deutlichen Gegensatz zu rein spekulativen Marktstrategien dar.
Security Analysis beeinflusste nicht nur private Investoren, sondern auch die akademische Ausbildung und die professionelle Vermögensverwaltung.
Bis heute gilt das Werk als wichtiger historischer Ausgangspunkt der modernen Fundamentalanalyse.
Benjamin Graham und die Net-Net-Strategie – Aktien unter ihrem Substanzwert kaufen
Eine besonders bekannte Strategie von Benjamin Graham ist die sogenannte Net-Net-Strategie.
Dabei sucht ein Anleger nach Unternehmen, deren Börsenwert unter dem bereinigten kurzfristigen Nettovermögen liegt.
Graham verwendete hierfür den Begriff Net Current Asset Value (NCAV).
Vereinfacht wird dieser Wert berechnet, indem von den kurzfristigen Vermögenswerten sämtliche Verbindlichkeiten abgezogen werden.
\[ \text{NCAV}=\text{Umlaufvermögen}-\text{Gesamtverbindlichkeiten} \]
Die Grundidee besteht darin, Unternehmen zu finden, deren Aktien so günstig bewertet sind, dass bereits die kurzfristigen Vermögenswerte nach Abzug aller Verbindlichkeiten einen erheblichen Teil des Kaufpreises abdecken.
Besonders attraktiv erschienen Graham Situationen, in denen eine Aktie zu weniger als zwei Dritteln ihres NCAV gehandelt wurde.
Solche Unternehmen konnten aus seiner Sicht eine besonders hohe Sicherheitsmarge bieten.
Allerdings sind Net-Net-Aktien häufig mit erheblichen wirtschaftlichen Problemen verbunden.
Ein niedriger Börsenwert kann beispielsweise auf eine schwache Ertragskraft, hohe Verluste oder eine unsichere Zukunft hinweisen.
Auch die bilanzierten Vermögenswerte müssen nicht zwangsläufig zu ihrem ausgewiesenen Wert realisierbar sein.
Deshalb ist die Net-Net-Strategie kein einfacher Weg zu sicheren Gewinnen, sondern erfordert eine sorgfältige Prüfung der Bilanzqualität und der finanziellen Risiken.
Benjamin Graham und die fundamentalen Kennzahlen – Worauf Value-Investoren achten sollten
Benjamin Graham legte großen Wert auf nachvollziehbare wirtschaftliche Kennzahlen.
Seine Analysen konzentrierten sich auf die finanzielle Stabilität eines Unternehmens und die Frage, ob der aktuelle Börsenkurs durch dessen wirtschaftliche Substanz gerechtfertigt erscheint.
Zu den wichtigsten Kennzahlen gehören:
Kurs-Gewinn-Verhältnis (KGV): Es setzt den Aktienkurs ins Verhältnis zum Gewinn je Aktie und kann Hinweise auf die Bewertung eines Unternehmens liefern.
Kurs-Buchwert-Verhältnis (KBV): Diese Kennzahl vergleicht den Börsenwert mit dem bilanziellen Eigenkapital.
Eigenkapitalquote: Sie zeigt, welcher Anteil der Vermögenswerte durch Eigenkapital finanziert wird.
Verschuldungsgrad: Eine hohe Verschuldung kann die finanzielle Widerstandsfähigkeit eines Unternehmens beeinträchtigen.
Gewinnentwicklung: Eine langfristig stabile Ertragskraft kann auf ein wirtschaftlich belastbares Geschäftsmodell hindeuten.
Dividendenhistorie: Regelmäßige Ausschüttungen können ein Hinweis auf eine etablierte Ertragsbasis sein, sind jedoch keine Garantie für zukünftige Zahlungen.
Graham betrachtete solche Kennzahlen niemals vollständig isoliert.
Entscheidend war für ihn das Gesamtbild aus Bewertung, wirtschaftlicher Qualität und finanzieller Stabilität.
Eine scheinbar günstige Aktie kann beispielsweise erhebliche Risiken aufweisen, wenn das Unternehmen dauerhaft Verluste erzielt oder unter einer hohen Schuldenlast leidet.
Benjamin Graham und der defensive Investor – Sicherheit und langfristige Stabilität
In The Intelligent Investor unterscheidet Benjamin Graham zwischen zwei grundlegenden Anlegertypen.
Der erste Typ ist der sogenannte defensive Investor.
Dieser möchte langfristig investieren, ohne einen besonders hohen Zeitaufwand für die Analyse einzelner Unternehmen betreiben zu müssen.
Für defensive Anleger empfahl Graham eine vergleichsweise konservative Herangehensweise.
Dazu gehören eine breite Diversifikation, eine angemessene Verteilung zwischen Aktien und Anleihen sowie die Auswahl finanziell stabiler Unternehmen.
Besonders wichtig ist dabei die Vermeidung unnötiger Risiken.
Ein defensiver Investor sollte nicht versuchen, jede kurzfristige Marktbewegung auszunutzen oder besonders spekulative Unternehmen zu identifizieren.
Stattdessen steht der langfristige Vermögensaufbau im Mittelpunkt.
Grahams Überlegungen sind auch für heutige Privatanleger interessant.
Allerdings haben sich die Möglichkeiten der Geldanlage seit seiner Zeit erheblich verändert.
Breit gestreute Indexfonds und ETFs ermöglichen heute eine Diversifikation, die zu Grahams Lebzeiten für viele Privatanleger deutlich schwieriger umzusetzen war.
Benjamin Graham und der unternehmerische Investor – Chancen durch intensive Analyse
Der zweite Anlegertyp in Grahams Modell ist der sogenannte enterprising investor, häufig als unternehmerischer oder aktiver Investor bezeichnet.
Dieser ist bereit, deutlich mehr Zeit und Arbeit in die Suche nach attraktiven Investmentmöglichkeiten zu investieren.
Im Gegensatz zum defensiven Anleger beschäftigt er sich intensiver mit einzelnen Unternehmen, besonderen Marktsituationen und möglichen Fehlbewertungen.
Dazu können unterbewertete Aktien, besondere Unternehmensereignisse oder komplexere Wertpapierstrukturen gehören.
Graham betonte jedoch, dass ein höherer Analyseaufwand nicht automatisch zu besseren Anlageergebnissen führt.
Ein aktiver Investor muss über ausreichende Kenntnisse, Disziplin und die Fähigkeit verfügen, wirtschaftliche Risiken realistisch einzuschätzen.
Besonders wichtig ist, dass die erwartete zusätzliche Rendite in einem angemessenen Verhältnis zum höheren Aufwand und den eingegangenen Risiken steht.
Seine Unterscheidung zwischen defensiven und unternehmerischen Anlegern zeigt, dass nicht jede Investmentstrategie für jeden Menschen gleichermaßen geeignet ist.
Benjamin Graham und die Diversifikation – Risiken durch Streuung reduzieren
Benjamin Graham betrachtete Diversifikation als wichtigen Bestandteil des Risikomanagements.
Auch bei einer sorgfältigen Fundamentalanalyse kann sich die wirtschaftliche Entwicklung eines Unternehmens anders gestalten als erwartet.
Einzelne Unternehmen können durch Managementfehler, wirtschaftliche Krisen oder strukturelle Veränderungen erhebliche Verluste erleiden.
Durch die Verteilung des Kapitals auf mehrere Unternehmen lassen sich bestimmte unternehmensspezifische Risiken reduzieren.
Graham beschäftigte sich außerdem mit der Kombination unterschiedlicher Anlageklassen.
Besonders bekannt ist seine Überlegung, Aktien und hochwertige Anleihen innerhalb eines Portfolios miteinander zu verbinden.
In The Intelligent Investor beschrieb er für defensive Anleger eine Bandbreite von jeweils 25 bis 75 Prozent für Aktien und Anleihen, wobei eine ausgewogene Aufteilung als Ausgangspunkt dienen konnte.
Diese historischen Richtwerte sind jedoch keine universelle Empfehlung für heutige Anleger.
Die geeignete Vermögensaufteilung hängt unter anderem vom Anlagehorizont, der finanziellen Situation, der Risikotoleranz und den aktuellen Marktbedingungen ab.
Die grundlegende Erkenntnis bleibt dennoch aktuell: Ein Portfolio sollte nicht vollständig von der Entwicklung eines einzelnen Unternehmens oder einer einzigen Marktannahme abhängig sein.
Benjamin Graham und Warren Buffett – Der Lehrer einer Investmentlegende
Eine der bekanntesten Verbindungen in der Finanzgeschichte ist die Beziehung zwischen Benjamin Graham und Warren Buffett.
Buffett lernte Grahams Investmentphilosophie bereits in jungen Jahren durch dessen Veröffentlichungen kennen.
Später studierte er an der Columbia University, wo Graham unterrichtete.
Die Vorlesungen und die persönliche Zusammenarbeit prägten Buffetts Investmentverständnis nachhaltig.
1954 begann Buffett für die Investmentgesellschaft Graham-Newman zu arbeiten.
Dort konnte er Grahams Methoden unmittelbar in der Praxis kennenlernen.
Besonders wichtig waren die Konzepte des inneren Wertes und der Margin of Safety.
Buffett entwickelte diese Prinzipien später weiter.
Während Graham häufig stark unterbewertete Unternehmen mit hoher bilanzieller Substanz bevorzugte, konzentrierte sich Buffett zunehmend auf wirtschaftlich hochwertige Unternehmen mit langfristigen Wettbewerbsvorteilen.
Dabei spielte auch der Einfluss von Charlie Munger eine wichtige Rolle.
Trotz dieser Weiterentwicklung blieb Graham für Buffett eine zentrale Bezugsperson.
Die Verbindung zwischen beiden Investoren zeigt, wie nachhaltig Grahams Denkweise die moderne Aktienanlage beeinflusst hat.
Benjamin Graham und die Unterschiede zwischen Value Investing und Spekulation
Benjamin Graham legte großen Wert auf die Unterscheidung zwischen Investieren und Spekulieren.
Für ihn beruhte eine Investition auf einer sorgfältigen Analyse, die eine angemessene Sicherheit des eingesetzten Kapitals und eine zufriedenstellende Rendite erwarten ließ.
Entscheidungen, die diese Anforderungen nicht erfüllten, betrachtete er als spekulativ.
Dabei bedeutet Spekulation nicht zwangsläufig, dass ein Anleger unvernünftig handelt.
Problematisch wird sie insbesondere dann, wenn Marktteilnehmer spekulative Positionen eingehen, ohne deren Risiken zu verstehen.
Graham warnte deshalb davor, kurzfristige Kursgewinne mit nachhaltigem Anlageerfolg gleichzusetzen.
Ein Anleger kann durch eine spekulative Entscheidung kurzfristig hohe Gewinne erzielen, ohne dass die zugrunde liegende Strategie langfristig tragfähig ist.
Umgekehrt kann eine fundierte Investition vorübergehend Verluste verursachen, obwohl die wirtschaftlichen Grundlagen weiterhin solide sind.
Seine Philosophie betont deshalb die Bedeutung nachvollziehbarer Bewertungsmaßstäbe und eines angemessenen Risikobewusstseins.
Benjamin Graham und die Psychologie der Finanzmärkte
Obwohl Benjamin Graham vor allem für seine fundamentalen Bewertungsmethoden bekannt ist, beschäftigte er sich intensiv mit psychologischen Faktoren an den Finanzmärkten.
Seine Figur Mr. Market verdeutlicht, wie stark Emotionen die kurzfristige Preisbildung beeinflussen können.
In Phasen steigender Kurse entwickeln Anleger häufig übermäßig optimistische Erwartungen.
Während einer Börsenkrise kann dagegen die Angst vor weiteren Verlusten dazu führen, dass Wertpapiere deutlich unter ihrem wirtschaftlichen Wert verkauft werden.
Graham betrachtete solche emotionalen Schwankungen als einen wichtigen Grund dafür, dass Marktpreise und fundamentale Werte zeitweise auseinanderfallen.
Für langfristig orientierte Anleger können daraus Chancen entstehen.
Allerdings setzt dies voraus, dass sie ihre Entscheidungen nicht ausschließlich von der aktuellen Marktstimmung abhängig machen.
Besonders wichtig sind Geduld, Selbstständigkeit und die Bereitschaft, auch dann an einer fundierten Analyse festzuhalten, wenn die Mehrheit der Marktteilnehmer eine andere Meinung vertritt.
Gleichzeitig sollte eine Investmentthese regelmäßig überprüft werden.
Unabhängiges Denken bedeutet nicht, berechtigte Kritik oder neue wirtschaftliche Informationen zu ignorieren.
Benjamin Graham und die Grenzen des klassischen Value Investing
Obwohl Benjamin Grahams Investmentphilosophie bis heute großen Einfluss besitzt, haben sich die Finanzmärkte seit seiner Zeit erheblich verändert.
Zu Grahams Lebzeiten waren viele Unternehmen stark durch materielle Vermögenswerte wie Maschinen, Immobilien und Lagerbestände geprägt.
Heute entsteht ein erheblicher Teil des wirtschaftlichen Wertes zahlreicher Unternehmen durch Software, Marken, Patente, Netzwerkeffekte und andere immaterielle Vermögenswerte.
Diese Faktoren lassen sich mit klassischen Bilanzkennzahlen teilweise nur eingeschränkt erfassen.
Ein Unternehmen kann beispielsweise ein hohes Kurs-Buchwert-Verhältnis besitzen und dennoch wirtschaftlich attraktiv sein, wenn es über außergewöhnlich profitable Geschäftsmodelle verfügt.
Umgekehrt kann eine Aktie mit einem niedrigen Kurs-Buchwert-Verhältnis überbewertet sein, wenn die vorhandenen Vermögenswerte wirtschaftlich kaum noch genutzt werden können.
Auch die zunehmende Verfügbarkeit von Finanzinformationen hat die Suche nach offensichtlichen Fehlbewertungen verändert.
Während Graham häufig auf vergleichsweise wenig beachtete Bilanzdaten zurückgreifen konnte, werden solche Informationen heute von zahlreichen professionellen und automatisierten Analysesystemen ausgewertet.
Die grundlegenden Prinzipien seiner Philosophie bleiben dennoch relevant.
Insbesondere die Unterscheidung zwischen Preis und Wert, die Bedeutung einer Sicherheitsmarge und die sorgfältige Analyse wirtschaftlicher Risiken besitzen weiterhin große praktische Bedeutung.
Benjamin Graham und sein Einfluss auf die moderne Investmentwelt
Benjamin Graham hat die Entwicklung der professionellen Wertpapieranalyse maßgeblich beeinflusst.
Seine Bücher schufen eine systematische Grundlage für die Bewertung von Aktien und anderen Finanzinstrumenten.
Besonders wichtig war seine Überzeugung, dass Investmententscheidungen nicht ausschließlich auf persönlichen Einschätzungen oder kurzfristigen Marktbewegungen beruhen sollten.
Stattdessen sollten wirtschaftliche Fakten, nachvollziehbare Bewertungsmethoden und ein angemessenes Risikomanagement im Mittelpunkt stehen.
Diese Denkweise beeinflusste zahlreiche bekannte Investoren.
Neben Warren Buffett gehören auch Walter Schloss und Irving Kahn zu den Persönlichkeiten, die eng mit Grahams Investmentphilosophie verbunden waren.
Darüber hinaus wurden seine Methoden zu einem wichtigen Bestandteil der akademischen und praktischen Ausbildung im Finanzbereich.
Heute verwenden zahlreiche Investoren Kennzahlen und Bewertungsansätze, deren Grundgedanken auf Grahams Arbeiten zurückgehen.
Sein Einfluss reicht damit weit über das klassische Value Investing hinaus.
Was Trader und Investoren von Benjamin Graham lernen können
Benjamin Grahams Karriere bietet zahlreiche Erkenntnisse, die auch für heutige Anleger von Bedeutung sind.
1. Preis und Wert unterscheiden. Der aktuelle Börsenkurs entspricht nicht zwangsläufig dem tatsächlichen wirtschaftlichen Wert eines Unternehmens.
2. Eine ausreichende Sicherheitsmarge berücksichtigen. Ein konservativer Kaufpreis kann helfen, die Auswirkungen möglicher Bewertungsfehler zu begrenzen.
3. Unternehmen gründlich analysieren. Geschäftsberichte, Bilanzen, Gewinne und Verschuldung bilden wichtige Grundlagen einer fundierten Investmententscheidung.
4. Emotionale Marktbewegungen kritisch betrachten. Kurzfristige Euphorie oder Angst sollten nicht allein über Kauf- und Verkaufsentscheidungen bestimmen.
5. Risiken diversifizieren. Die Verteilung des Kapitals auf unterschiedliche Unternehmen und Anlageklassen kann das Gesamtrisiko reduzieren.
6. Langfristig denken. Die wirtschaftliche Entwicklung eines Unternehmens ist für langfristige Anleger häufig wichtiger als kurzfristige Kursschwankungen.
7. Eigene Grenzen kennen. Eine Investmentstrategie sollte zu den persönlichen Kenntnissen, dem verfügbaren Zeitaufwand und der individuellen Risikobereitschaft passen.
8. Kapitalerhalt ernst nehmen. Hohe Renditechancen sollten nicht dazu führen, mögliche Verluste zu unterschätzen.
Diese Grundprinzipien können sowohl für langfristige Aktieninvestoren als auch für aktive Marktteilnehmer wertvolle Orientierung bieten.
Für wen ist Benjamin Grahams Investmentstrategie besonders geeignet?
Benjamin Grahams Investmentphilosophie richtet sich insbesondere an Anleger, die sich intensiv mit der fundamentalen Bewertung von Unternehmen beschäftigen möchten.
Besonders interessant ist sein Ansatz für langfristige Value-Investoren, die gezielt nach unterbewerteten Aktien suchen.
Auch Einsteiger können von seinen grundlegenden Überlegungen profitieren.
Seine Bücher vermitteln ein Verständnis dafür, warum Unternehmensbewertungen, finanzielle Stabilität und Risikomanagement wichtige Bestandteile einer langfristigen Anlagestrategie sind.
Fortgeschrittene Anleger können sich darüber hinaus mit der Net-Net-Strategie, besonderen Unternehmenssituationen und konservativen Bewertungsmodellen beschäftigen.
Für kurzfristige Daytrader ist Grahams Ansatz dagegen nur eingeschränkt geeignet.
Seine Methoden liefern normalerweise keine konkreten Einstiegssignale für den Intraday-Handel.
Dennoch können auch aktive Trader von seiner Denkweise profitieren, insbesondere hinsichtlich Risikobewusstsein, Disziplin und der Unterscheidung zwischen fundierten Entscheidungen und spekulativen Erwartungen.
Benjamin Grahams Vermächtnis – Warum seine Investmentprinzipien zeitlos bleiben
Benjamin Graham verstarb am 21. September 1976 im Alter von 82 Jahren.
Sein Einfluss auf die internationale Finanzwelt reicht jedoch weit über seine eigene Lebenszeit hinaus.
Mit Security Analysis und The Intelligent Investor schuf er zwei Werke, die zu den wichtigsten Grundlagenbüchern der Aktienanlage gehören.
Seine Konzepte des inneren Wertes, der Sicherheitsmarge und der rationalen Marktbeobachtung prägten zahlreiche erfolgreiche Investoren.
Besonders bemerkenswert ist, dass viele seiner Grundgedanken auch unter veränderten Marktbedingungen relevant bleiben.
Die Finanzmärkte sind heute schneller, stärker vernetzt und technologisch wesentlich komplexer als zu Grahams Lebzeiten.
Dennoch stehen Anleger weiterhin vor grundlegenden Fragen:
Welchen wirtschaftlichen Wert besitzt ein Unternehmen? Welcher Kaufpreis ist angemessen? Welche Risiken bestehen? Und wie lässt sich vermeiden, dass emotionale Marktbewegungen zu unüberlegten Entscheidungen führen?
Genau auf diese Fragen versuchte Benjamin Graham Antworten zu entwickeln.
Sein Vermächtnis besteht deshalb nicht in einer einzelnen Handelsstrategie, sondern in einer umfassenden Denkweise für den rationalen Umgang mit Finanzmärkten.
Fazit: Benjamin Graham – Der Vater des Value Investing
Benjamin Graham gehört zu den bedeutendsten Investoren und Finanztheoretikern der Börsengeschichte. Als Begründer des modernen Value Investing entwickelte er Prinzipien, die die fundamentale Aktienanalyse nachhaltig verändert haben.
Seine Investmentphilosophie basiert auf der sorgfältigen Untersuchung wirtschaftlicher Fakten, der Unterscheidung zwischen Marktpreis und innerem Wert sowie der konsequenten Berücksichtigung einer Sicherheitsmarge.
Mit seinen Büchern Security Analysis und The Intelligent Investor schuf er Grundlagenwerke, die bis heute von Investoren auf der ganzen Welt gelesen werden.
Besonders bekannt sind seine Konzepte der Margin of Safety, des Intrinsic Value und der Figur Mr. Market.
Darüber hinaus beeinflusste er zahlreiche erfolgreiche Investoren, insbesondere Warren Buffett, der viele seiner Grundprinzipien übernahm und weiterentwickelte.
Grahams Karriere zeigt, dass langfristiger Anlageerfolg nicht ausschließlich von Marktprognosen oder kurzfristigen Kursbewegungen abhängt.
Vielmehr können eine fundierte Bewertung, diszipliniertes Handeln und ein konsequentes Risikobewusstsein wichtige Voraussetzungen für nachhaltige Investmententscheidungen bilden.
Benjamin Graham steht damit für eine Investmentphilosophie, die wirtschaftliche Substanz, rationale Entscheidungen und den Schutz des eingesetzten Kapitals in den Mittelpunkt stellt.
Kostenlose Trading-Webinare und Seminare

Kostenlose Demos
US-Aktien ohne Kommission kaufen
Freestoxx ist ein kommissionsfreier Service für den Kauf von US-Aktien


Mehr ...
- 1 of 3
- nächste Seite ›